ブログ
製造業の見積原価と実績原価を比較する。差の理由を次の見積へ生かす方法
製造業の見積原価と実績原価を比較し、差が生じた理由を次の見積へ戻す方法を解説します。材料、作業時間、外注費など、現在確認できる実績値から始める考え方を紹介します。
こんにちは。リナークのニシザワです。
製造業の見積では、受注前に材料費や作業時間、外注費などを想定し、金額を決めます。
ところが、製造が終わった後に、その想定と実際の結果を並べて確認している会社は、意外と多くありません。
例えば、よくあるケースです。
過去の似た製品を参考にして見積を作り、100万円で受注したとします。
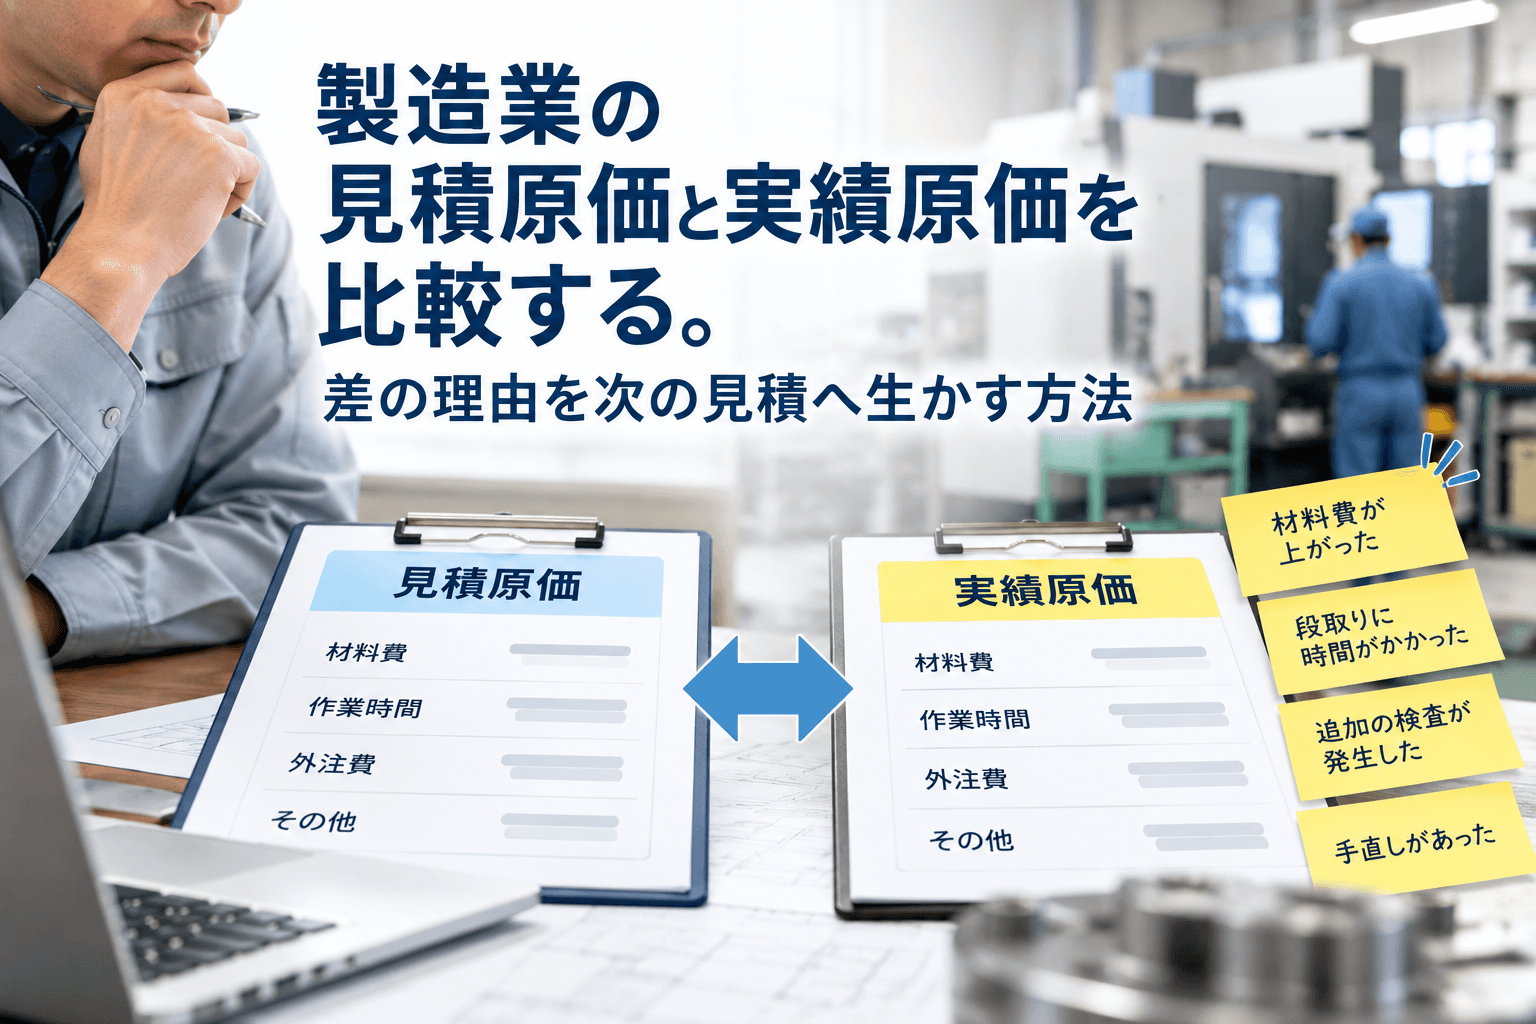
この100万円は、あくまで案件を具体的にイメージするための販売価格です。ここから先は、販売価格と実績原価を直接比べるのではなく、見積時に想定した材料費、作業時間、外注費などと、実際にかかった材料費や作業時間、外注費を同じ項目で比べます。
製造が終わってみると、材料費が想定より高く、段取りにも時間がかかり、追加の検査や手直しも発生しました。
製造部門では「思ったより大変だった」と分かっています。経理では利益が少なかったことが分かっています。
しかし、その結果が見積担当者へ戻らなければ、数か月後に似た案件が来たとき、また以前の見積を参考に同じような金額を出してしまいます。
見積と実績がつながっていないと、同じ見落としが繰り返されます。
見積の精度は、見積を作った時点では分かりません。
実際に製造した結果と比較して初めて、何が合っていて、何を見落としたのかが見えてきます。
この記事では、見積原価と実績原価の差を見るときに、どこを確認し、その結果を次の見積へどう戻せばよいかを考えます。
ここでいう実績原価とは、製造後に実際にかかった材料費、作業時間、外注費などをもとに確認する原価です。何を原価に含め、どのように計算するかは会社によって異なります。
この記事では、原価計算の方法を一つにそろえることよりも、見積時に想定した材料費、作業時間、外注費などと、製造後に確認できる実際の結果を同じ項目で比べることを重視します。
見積金額だけでは、見積が良かったかは分からない
見積金額が受注につながったからといって、その見積が良かったとは限りません。
反対に、失注したから見積が悪かったとも限りません。
製造業では、受注した後に初めて分かることがあります。
- 実際に使用した材料量
- 実際にかかった段取り時間
- 実際の加工時間
- 検査や梱包に必要だった時間
- 実際の外注費
- 不良や手直しの有無
- 追加対応や仕様変更
これらを見積時の想定と比べることで、初めて見積の内容を振り返ることができます。
見積と実績を比較する目的は、担当者の間違いを探すことではありません。
大切なのは、
見積時の想定 → 実際の結果 → 差 → 差が生じた理由 → 次回変更すること
まで確認することです。
差額だけを見て「赤字だった」「利益が出た」で終わると、次の見積は変わりません。
見積原価と実績原価で何を比べるのか
すべての会社が、最初から同じ原価項目を管理する必要はありません。
まずは、自社の利益や見積精度へ影響が大きい項目から比べます。
材料
材料では、単価だけでなく、使用量や購入方法によって差が生じます。
例えば、次のような項目です。
- 見積時の材料使用量
- 実際の材料使用量
- 見積時の材料単価
- 実際の購入単価
- 歩留まり
- 端材
- 購入ロット
- 支給材対応にかかった作業
見積では10kg使う想定だったものが、実際には12kg必要だった場合、単価が同じでも原価は変わります。
なぜ2kg増えたのかも確認します。
形状による歩留まりなのか、取り都合なのか、手直しなのか、見積時の想定が古かったのかで、次の対応は変わります。
作業時間
作業時間は、加工時間だけを見ないことが重要です。
- 段取り時間
- 加工時間
- 検査時間
- 梱包時間
- 運搬時間
例えば、加工そのものは見積どおり3時間でも、特殊な段取りに2時間かかっていれば、全体では想定を超えます。
この場合、「加工時間が合わなかった」のではなく、「段取り時間を見積へ入れていなかった」ことが原因かもしれません。
見積のどの項目と、現場のどの実績をつなぐかを考えるときは、「製造業の業務フローを箱と矢印で書き出す10の手順」のように、見積から製造、実績記録までの流れを書き出すと確認しやすくなります。
外注費
外注費も、見積時と実際で差が出やすい項目です。
- 見積時の外注費
- 実際の外注費
- 短納期による追加料金
- 緊急対応による費用
- 再依頼や再加工の費用
外注単価が変わったのであれば、次回は単価を更新する必要があります。
一方で、見積時には外注を予定していなかったのに、設備の混雑で外注したのであれば、単純に見積ミスとは言えません。
不良、手直し、追加作業
見積と実績の差には、標準的な作業だけでは説明できないものもあります。
- 不良
- 手直し
- 再加工
- 特急対応
- 設備停止
- 仕様変更
- 追加検査
- 顧客との追加調整
これらは毎回発生するものではありません。
だからこそ、「今回は例外だった」で終わらせず、次回も起こり得ることなのかを確認します。
原価差異をすべて「見積ミス」にしない
見積と実績に差が出ると、「見積が甘かった」と考えたくなることがあります。
しかし、差が出た理由は一つではありません。
例えば、次のように分けて考えます。
見積時の見落とし
必要な検査、梱包、段取りなどを見積に入れていなかったケースです。
この場合は、次回の確認項目を増やすことが改善になります。
基準が古かった
標準時間や材料単価が現在の実態と合っていないケースです。
この場合は、見積担当者を責めるより、基準を更新する仕組みを見直す必要があります。
外部条件が変わった
材料価格の上昇、外注単価の変更、急な納期変更などです。
見積時点では分からなかった変化なら、見積ミスではありません。
ただし、同じ変動が続いているのであれば、次回から確認方法を変える必要があります。
製造中に条件が変わった
顧客から仕様変更があったり、追加作業が発生したりしたケースです。
この場合は、見積時の想定と変更後の条件を分けて記録します。
初めての加工で予測が難しかった
新しい製品や加工方法では、最初から正確な時間を見積もることが難しい場合があります。
重要なのは「外れた」ことよりも、今回の実績を次回の基準として残すことです。
不良や設備トラブルがあった
通常とは異なる不良や設備停止が原因なら、標準の見積原価へそのまま上乗せするとは限りません。
原因を分けておかないと、次回の見積基準まで必要以上に高くしてしまうことがあります。
差が生じた理由によって、次に変える場所が違う
同じ10万円の差でも、理由が違えば改善方法も違います。
| 差が生じた理由 | 次回に見直すこと |
|---|---|
| 材料単価が上がっていた | 購買価格や単価の更新方法 |
| 材料使用量が多かった | 歩留まり、取り都合、使用量の基準 |
| 段取りを見落としていた | 見積時の確認項目 |
| 加工時間の基準が古かった | 標準時間や過去実績 |
| 外注費が想定以上だった | 外注単価、短納期条件 |
| 仕様変更があった | 変更履歴と追加見積の運用 |
| 初めての加工だった | 今回の実績を次回の参考値として残す |
| 不良や設備停止があった | 原因を分け、標準原価と混同しない |
この「理由」と「次回変更すること」を残すことが大切です。
数字だけ残しても、次の担当者は何を直せばよいか分かりません。
ベテランが見積金額を調整した理由や、例外的な判断をどう残すかについては、「ベテランの判断を会社の知識として残す方法」でも説明しています。
赤字案件だから悪い見積とは限らない
実績原価が見積を上回った案件を見ると、赤字を避けることだけに意識が向きやすくなります。
もちろん、同じ見落としによる赤字を繰り返さないことは重要です。
ただし、会社として意図的に利益を抑える案件もあります。
例えば、
- 新しい顧客との取引を始める
- 新しい加工方法へ挑戦する
- 社員の教育や技術継承を行う
- 設備の空きを活用する
- 将来の継続受注を見込む
- 戦略的に価格を調整する
といった判断です。
この場合、実績原価だけを見て「見積が間違っていた」とすると、当時の判断を正しく評価できません。
重要なのは、
なぜその価格にしたのか
を残し、その判断の結果を後から確認することです。
戦略的な価格調整をした結果、継続受注につながったのか。新しい加工へ挑戦した結果、次回はどの程度の時間でできるようになったのか。
理由と結果がつながれば、赤字案件も次の判断材料になります。
見積と実績がつながらないのは、人の努力不足ではない
見積担当者が実績を確認していないからといって、単純に担当者の意識の問題とは限りません。
現場では、そもそも見積と実績をつなげにくい構造になっていることがあります。
例えば、
- 営業と製造が別々のExcelを使っている
- 見積番号と製造番号がつながっていない
- 原価集計が月末や決算時だけ行われる
- 製造実績が見積担当者へ戻らない
- 赤字案件だけ経営者が把握している
- 原価差異を記録する場所がない
- 数字は残るが、理由を記録する場所がない
- 振り返る担当者やタイミングが決まっていない
この状態では、担当者が頑張って確認しようとしても、複数のファイルやシステムから情報を探す必要があります。
そのため、まず確認したいのは「誰が悪いか」ではなく、
見積の結果が、次の見積担当者へ戻る流れがあるか
です。
システムを導入して終わるのではなく、使った結果を確認して次の改善へ戻す考え方については、「システムを作って終わらない。会社が学び続ける仕組みをつくる」で詳しく紹介しています。
案件全体の実績原価がそろっていなくても始められる
案件全体の実績原価を完全に集計できていなくても、現在確認できる実績値から比較を始めることはできます。
例えば、一つの案件について、
- 材料使用量
- 主要工程の作業時間
- 外注費
- 不良や手直し
など、現在確認できる項目を見積時の想定と並べます。
大切なのは、最初から完全な原価計算をつくることではなく、自社の利益や見積精度へ影響が大きい項目について、見積時と実績を同じ項目で確認できるようにすることです。
材料費の影響が大きい会社と、人の作業時間の影響が大きい会社では、最初に確認すべき項目も違います。
一つの案件で比較してみると、「必要な実績値が取れていない」のか、「見積時の想定が残っていない」のか、「差が生じた理由を記録する場所がない」のかが見えてきます。
一つの案件で、見積と実績を並べてみる
専用の原価管理システムがなくても、紙やExcelで始められます。
最近完了した案件を一つ選び、次のような表を作ります。
| 項目 | 見積時 | 実績 | 差 | 差が生じた理由 | 次回変更すること |
|---|---|---|---|---|---|
| 材料 | |||||
| 段取り時間 | |||||
| 加工時間 | |||||
| 外注費 | |||||
| 不良・手直し |
最初に見るべきなのは、差額の大きさだけではありません。
例えば、段取り時間が見積1時間、実績3時間だったとします。
そこで「2時間オーバー」と書いて終わるのではなく、
「特殊な治具の調整に2時間必要だった」
と理由まで確認します。
さらに、
「同じ形状では、次回から特殊段取り2時間を確認する」
まで残します。
ここまでつながると、今回の経験が次の見積に使える情報になります。
見積と実績の比較を、次の仕事へ戻す
見積と実績を比較する目的は、報告書を作ることではありません。
次の見積が変わることが重要です。
例えば、
見積時に加工3時間と想定した → 実際には5時間かかった → 特殊な段取りに2時間必要だった → 次回から同じ形状では段取り2時間を確認する
という流れです。
この一連の情報が会社に残れば、「担当者が失敗した」という話ではなくなります。
担当者個人の経験で終わらせず、会社が一つ経験し、その理由を確認し、次の見積に使える知識へ変えることができます。
将来AIで支援するためにも、差の理由が重要になる
第9記事「製造業の見積をAIで支援する前に。判断理由と実績原価をつなぐ準備」では、AIで見積を支援する前に、どのような情報を会社へ残しておく必要があるのかを整理しました。
今回扱った見積原価、実績原価、差が生じた理由が蓄積されていけば、将来AIが支援できることも増えます。
例えば、
- 条件が似た過去案件を探す
- 過去に見積と実績の差が大きかった案件を知らせる
- 見落としやすい工程を指摘する
- 過去の実績時間を比較する
- 担当者が確認すべき項目を整理する
といった支援です。
ただし、AIが「この見積が正しい」と決めるのではありません。
過去の実績や差異理由を判断材料として提示し、人が今回の条件と比較して判断します。
AIを使う前に、まず人が振り返れる情報が会社に残っていることが重要です。
まず一つ、最近完了した案件を選ぶ
すべての見積を一度に見直す必要はありません。
まずは、最近完了した案件を一つ選んでください。
特に、次のような案件は振り返りやすいと思います。
- 見積と実績の差が大きかった案件
- 赤字になった案件
- 見積時に判断へ迷った案件
- 不良や手直しが発生した案件
- 初めて扱った製品や加工
- ベテランが金額を調整した案件
そして、
- 見積時に何を想定したか
- 実際にはどうだったか
- どこに差があったか
- なぜ差が生じたか
- 次回は何を変更するか
を書き出します。
Excelでも紙でも構いません。
一つの案件を振り返るだけでも、自社の見積で何が残っていて、何が残っていないかが見えてきます。
確認用チェックリスト
- 見積時の材料使用量が分かる
- 実際の材料使用量が分かる
- 見積時の作業時間が分かる
- 実際の作業時間が分かる
- 見積時と実際の外注費が分かる
- 不良や手直しの有無が分かる
- 見積と実績の差が分かる
- 差が生じた理由が分かる
- 仕様変更や例外対応を分けて確認できる
- 次回変更することが決まっている
すべてにチェックが付かなくても問題ありません。
空欄になった場所が、次に整理する場所です。
よくある質問
見積原価と実績原価は、必ず一致させるべきですか
必ず一致するものではありません。見積時点では分からない材料価格の変動、仕様変更、不良、設備トラブルなどもあります。
重要なのは、差をなくすことだけではなく、なぜ差が生じたかを確認し、次回の見積で修正すべき内容と、今回だけの例外を分けることです。
案件全体の実績原価を完全に集計できていなくても比較を始められますか
始められます。案件全体の実績原価がまだ完全にそろっていなくても、材料使用量、主要工程の作業時間、外注費、不良・手直しなど、現在確認できる実績値から見積時の想定と比べます。
一つの案件を比較すると、どの実績値が不足しているのか、どの見積時の想定が残っていないのかも見えてきます。
赤字案件だけ振り返ればよいですか
赤字案件は改善点を見つけやすいですが、利益が出た案件も参考になります。
想定より短い時間で製造できた理由や、材料使用量を減らせた理由が分かれば、次の見積や標準時間の見直しに使えます。
Excelでも見積と実績を管理できますか
できます。最初は見積番号や案件番号を共通にし、見積時、実績、差、理由、次回変更することを並べるだけでも十分です。
利用人数や更新頻度が増え、複数の表への転記や最新版確認が必要になってきたら、既存システムの改修や情報を一元化する方法を検討します。
差異の確認は誰が行うべきですか
会社によって異なりますが、見積担当者だけで完結させない方がよい場合があります。
材料は購買、作業時間は製造、品質上の問題は品質部門など、差が生じた場所を知っている人と確認します。
大切なのは、担当者を増やすことではなく、確認した結果が次の見積へ戻る流れを決めることです。
次の記事について
次の記事では、製造業で原価が見えない理由を考えます。
一つの案件で見積と実績を比較しようとしても、材料費は購買、作業時間は製造、外注費は別のExcel、会計上の数字は経理というように、情報が部門ごとに分かれていることがあります。
なぜ原価情報が分散し、会社全体で同じ原価を見られなくなるのか。原価の定義や情報の流れをどこから整理すればよいのかを扱う予定です。
現在の見積と実績を一緒に整理することもできます
現在使っている見積書、Excel、原価資料、製造実績を見ながら、見積と実績がどこで分かれているかを一緒に整理することもできます。
今の仕組みをすべて入れ替える必要はありません。
まずは一つの案件について、どの情報を見積時に使い、どの実績が残り、どこで結果が戻らなくなっているのかを確認するところから始められます。